广州商贸批发市场日用品供应链优化趋势观察
广州作为全国商贸流通的核心节点,其批发市场的日用品供应链正在经历一场由需求倒逼的深度变革。过去依靠信息差和单纯走量的粗放模式,在租金、人力与线上分流的三重压力下,利润空间被急剧压缩。宏漭商贸在一线服务中发现,终端采购商不再只问“多少钱”,而是更关心“多久能到”和“能否拆零”。这种微妙的变化,其实标志着**广州商贸**从“搬运工”角色向“供应链协调者”身份的转型已经开始。
传统链路之痛:库存与周转的博弈
传统日用品批发链路通常为“厂家→省级代理→批发市场档口→二批→零售门店”,层级多且信息断层严重。一个典型的痛点在于:畅销的**家居用品**(如收纳箱、清洁工具)在档口缺货,而滞销款却占据着昂贵的仓储面积。根据对广州部分批发市场的抽样观察,普通档口的年库存周转率普遍在4-6次左右,远低于现代零售企业8-10次的水平。资金沉淀在仓库里,不仅挤占了现金流,更让商户错失了针对新兴品类(如便携式露营餐具、厨房分区收纳)的快速反应机会。
更深层的问题在于,传统供应链对“小单快返”的需求束手无策。过去一个SKU(库存量单位)动辄要求工厂起订500件以上,这在如今直播带货和社区团购主导的碎片化订单面前,显得笨重且不合时宜。批发商夹在工厂的起订量门槛和下游客户的低库存诉求之间,成为链条上压力最大的缓冲带。
优化方向:数据共享与柔性补给
要解开这个死结,单纯靠压价或延长账期已经无效。我们看到,一批具有前瞻视野的**商贸服务**企业,开始尝试将“ERP系统”向上下游延伸。具体做法是:将档口的实时销售数据(POS数据)与核心工厂的产能计划做对接,形成每周自动补货建议。这样一来,畅销品的备货周期可以从15天压缩至7天以内,而滞销品则能通过系统预警快速启动促销或退货流程。
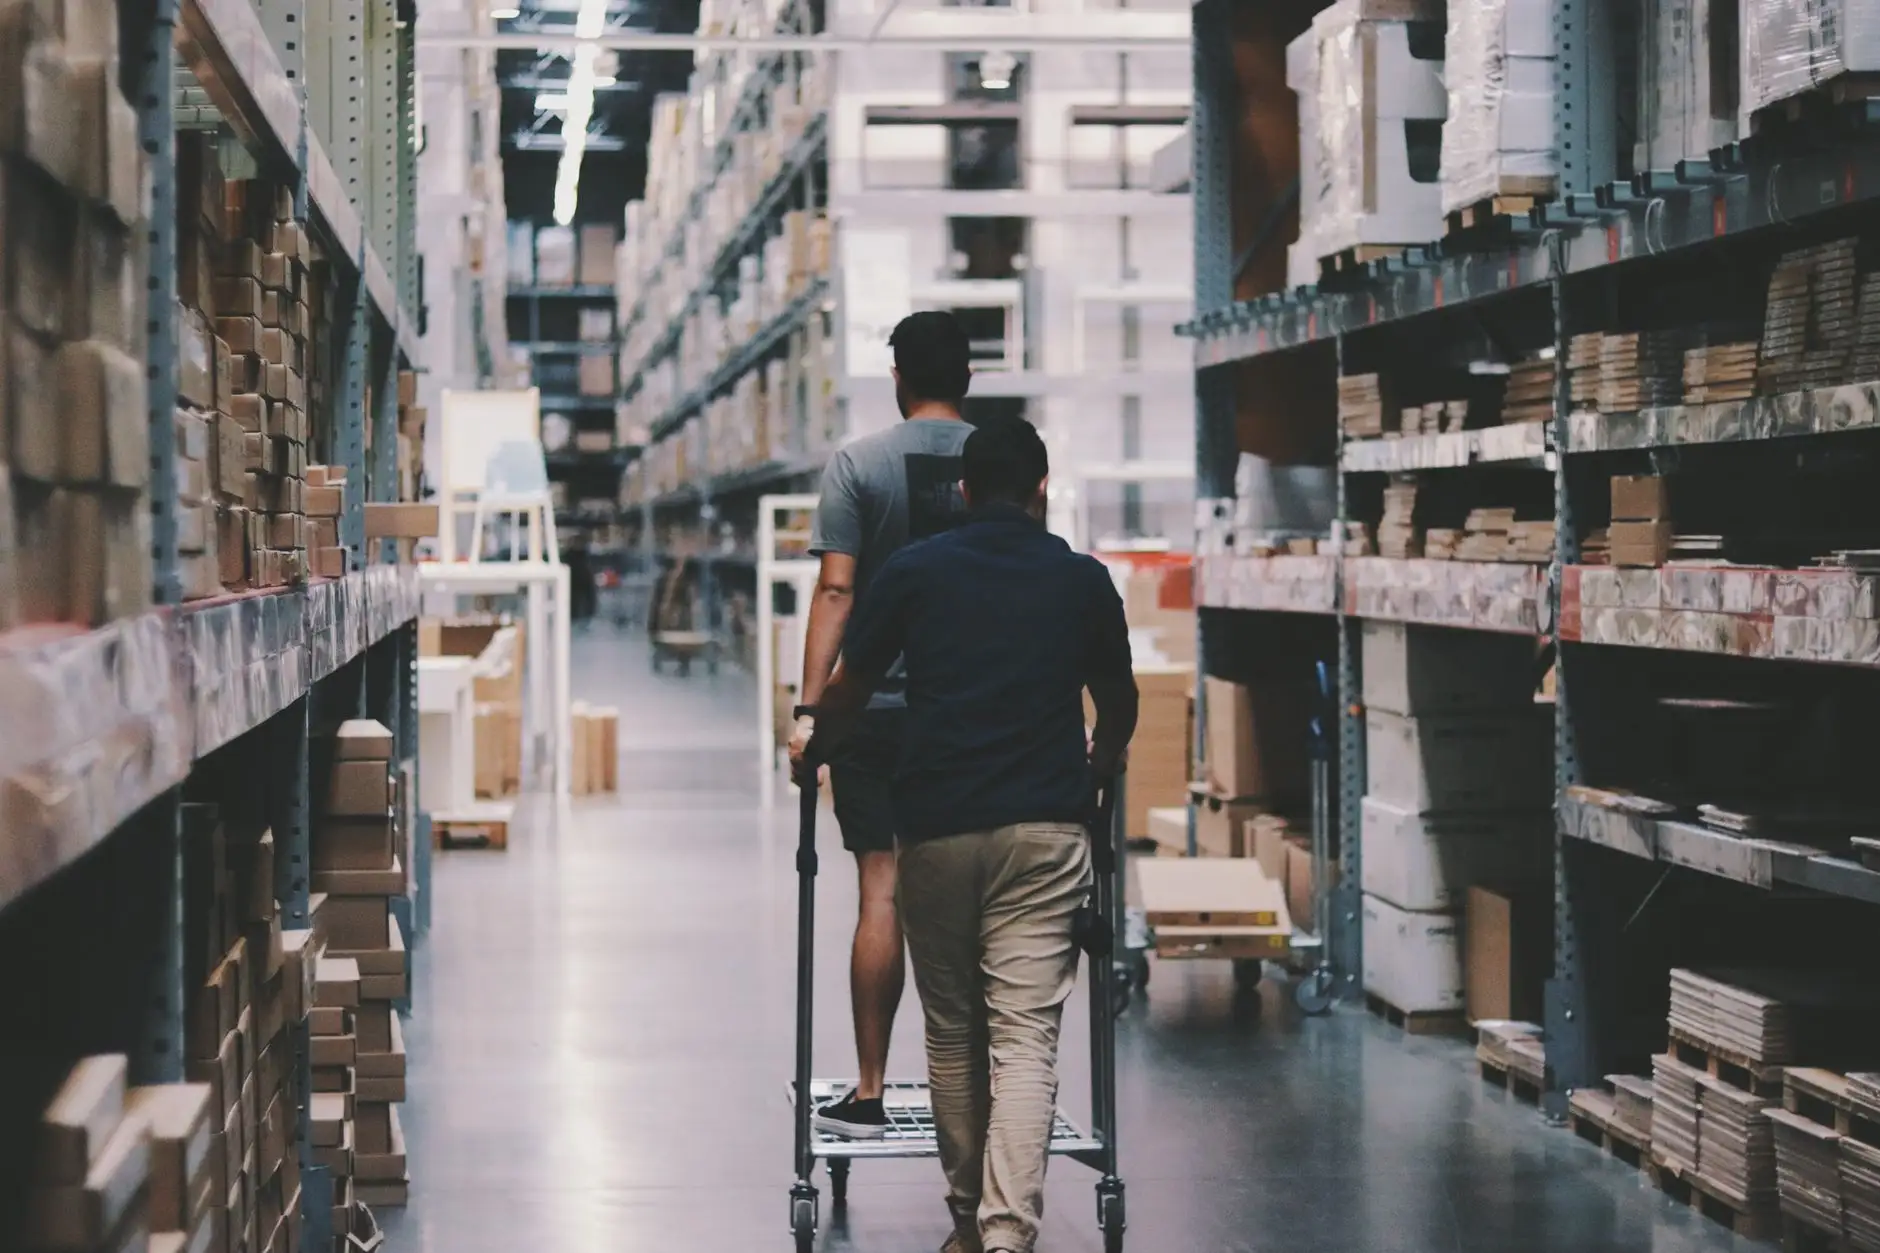
与此同时,仓储物理位置的重新布局也至关重要。目前的趋势是“市场展示仓+城郊周转仓”的双仓模式。展示仓仅放拆箱样品,而大库存统一移至租金较低的城郊物流园。配合定时班车或第三方同城配送,确保下午四点前的订单能在当晚送达广州及周边城市的零售终端。这种模式将批发市场的档口面积需求降低了约30%,但坪效反而因为陈列更聚焦而提升。
实践中的具体落地策略
对于正在观望的商户或采购负责人,可以从以下三个方向切入调整,每一步都无需伤筋动骨,但见效直接:
- 品类精简法: 果断砍掉过去12个月中动销率低于50%且无增长趋势的**日用百货**单品。用腾出的资金和货架空间,重点扶持2-3个高频消耗品类,比如一次性餐饮耗材或浴室置物架。
- 供应商分级管理: 不要把所有工厂都当作普通供应商。筛选出1-2家配合度高的工厂签署“框架协议”,约定年度总量,但具体交期允许分批次下达。这能有效降低单次下单的心理压力,也换取了工厂排产的优先级。
- 联合采购降本: 针对塑料制品、纸品等大宗原料敏感型产品,联合市场内非直接竞争关系的3-5家同行,统一向工厂下季度订单。这种抱团模式在原材料价格波动期,往往能获得3%-5%的议价空间。
值得注意的是,广州商贸环境的优势在于强大的物流集散能力和对华南消费趋势的敏锐嗅觉。但优势若不加以数字化手段巩固,很容易被产地直发模式所侵蚀。未来的批发商,其核心价值不在于拥有货,而在于拥有“选品眼光”和“仓配效率”。只要能把这两个抽象能力转化为具体的服务标准,批发市场的生命力依然强劲。
对于广州市宏漭商贸有限公司而言,我们更愿意将自身定位为供应链中的“稳定器”。在服务客户的过程中,我们发现那些愿意分享销售预测数据的合作伙伴,其缺货损失平均降低了18%。供应链的优化没有终点,它是一场关于信任与技术并行的长跑。对于身处其中的每一个从业者,尽早梳理清楚自身的库存结构和响应机制,就是为下一个增长周期蓄力。